
Wenn das Einkommen nicht mehr ausreicht
Arbeiten, regelmäßiges Einkommen und trotzdem finanzielle Sorgen haben: Was widersprüchlich klingen mag, ist für viele Menschen bittere Realität.
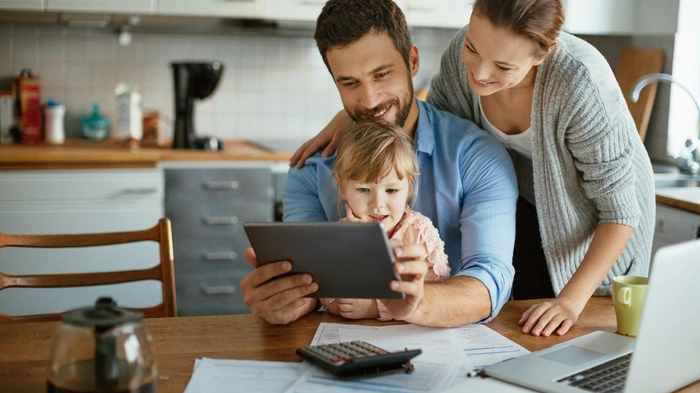
Es ist der 21. des Monats. Eine vierköpfige Familie sitzt am Küchentisch und rechnet. Beide Eltern arbeiten, zwei Kinder gehen zur Schule, eigentlich sollte das Einkommen reichen. Doch Miete, Strom, Lebensmittel, Vereinsbeiträge, der Schulausflug und die Kreditrate haben das Budget bereits aufgebraucht. Zudem kommt die Rechnung für eine unerwartete Autoreparatur. Die Entscheidung fällt schwer: das Girokonto überziehen, einen Kredit aufnehmen oder eine andere Rechnung aufschieben? Situationen wie diese erleben viele Familien, obwohl Monat für Monat regelmäßig Gehalt auf das Konto kommt.
Viele Menschen verschweigen ihre finanziellen Schwierigkeiten. Dabei ist gerade das Gespräch der erste Schritt zur Lösung. Wer finanzielle Probleme frühzeitig anspricht, hat deutlich bessere Chancen, eine Überschuldung zu vermeiden.“
— Andreas Pregl, Geschäftsführer der Schuldnerberatung Kärnten
Für den Ernstfall vorbereitet
Meist ist nicht ein einzelnes Ereignis ausschlaggebend, sondern das Zusammenspiel mehrerer Faktoren. Wer keine Reserven hat, greift häufig zum Kontorahmen oder finanziert notwendige Anschaffungen über Ratenzahlungen. Besonders einschneidend sind große Veränderungen im Leben. Nach einer Trennung oder persönlichen Schicksalsschlägen wie Krankheit oder dem Tod eines nahestehenden Menschen muss oft ein Einkommen allein die gesamten Haushaltskosten tragen. Vor allem Alleinerziehende stehen häufig vor der Herausforderung, Beruf, Kinderbetreuung und steigende Lebenshaltungskosten miteinander zu vereinbaren. Doch auch Menschen mit geringem Einkommen geraten trotz Erwerbstätigkeit rasch an ihre finanziellen Grenzen, weil für Rücklagen kaum Spielraum bleibt. Auch Pensionisten können durch steigende Wohn- und Energiekosten, höhere Ausgaben für Gesundheit oder eine niedrige Pension finanziell unter Druck geraten.
Frauen erleben im Laufe ihres Lebens häufiger Phasen, in denen sich ihr Einkommen verändert, etwa durch Karenz, Teilzeitarbeit oder nach einer Trennung. Umso wichtiger ist es, dieFinanzen im Blick zu behalten, finanzielle Entscheidungen bewusst zu treffen und bei Bedarf frühzeitig Unterstützung in Anspruch zu nehmen. Wer seine finanzielle Situation kennt, kann selbstbestimmt handeln, denn Wissen schafft Perspektiven.“
— Claudia Schober, Schuldnerberaterin, Budgetberaterin
Einsparpotenziale erkennen
Hinzu kommt, dass Geld heute oft weniger „greifbar“ ist als früher. Kartenzahlungen, Ratenzahlungen, Online-Shopping oder „buy now, pay later“ erleichtern zwar den Konsum, erschweren aber häufig den Überblick. Überschuldung entsteht meist schleichend und ist das Ergebnis mehrerer Finanzbelastungen. Warnsignale wie ein dauerhaft ausgeschöpfter Kontorahmen, aufgeschobene Rechnungen oder fehlende Kontodeckung sollten immer ernst genommen werden. Ein reflektierter Finanz-/Haushaltsplan schafft Transparenz. Wer Einnahmen und Ausgaben regelmäßig kritisch überprüft, erkennt Einsparpotenziale und findet Optimierungsmöglichkeiten. Auch (kleine) Rücklagen helfen, unerwartete Ausgaben besser zu bewältigen und finanzielle Engpässe abzufedern.
Wer merkt, dass das Einkommen nicht bis zum Monatsende reicht, sollte früh handeln. Unser Angebot richtet sich an alle und unterstützt kostenfrei und vertraulich dabei, Ausgaben kritisch zu prüfen, Einsparpotenziale zu erkennen, Förderungen zu nutzen und Überschuldung vorzubeugen. Finanzielle Stabilität hängt nicht nur vom Einkommen ab, sondern davon, dass Einnahmen und Ausgaben optimiert und Reserven gebildet werden.“
— Walter Schmied, Leiter der Mobilen Beratung und Budgetberatung